L'essentiel en 30 secondes
- Makers (MIMCO) est un fonds ELTIF 2.0 immobilier européen combinant actifs core/core+ (revenus) et value-add (plus-value), avec un TRI cible de 10 % sur 8 ans et une distribution annoncée de 6 % versée mensuellement — des objectifs, pas des garanties.
- Le fonds est accessible à partir de 1 000 € sans frais de souscription au lancement, logeable en compte-titres ou en contrat d'assurance-vie luxembourgeois.
- La structure semi-liquide (*evergreen*) ne garantit pas une sortie à la demande : les fenêtres de rachat peuvent être suspendues en cas de tension sur les actifs sous-jacents.
- Un fonds récent sans historique ne doit jamais être évalué sur son seul taux de distribution annoncé : lire le DIC, la chaîne de frais complète et l'offre *early bird* (plafonnée à 20 M€ collectés) est préalable à toute décision.
- L'effet de levier et la poche value-add portent le risque : ils amplificent les gains potentiels mais aussi les pertes en cas de correction des valeurs ou de difficulté d'exécution opérationnelle.
MIMCO lance Makers, un fonds immobilier au format ELTIF 2.0 qui combine actifs core/core+ et opérations value-add à l'échelle européenne. Le ticket d'entrée est fixé à 1 000 €, la distribution cible annoncée à 6 % versés mensuellement, le TRI visé à 10 % sur 8 ans. Avant de souscrire sur la seule foi de ces chiffres, voici ce que la structure du fonds, ses moteurs de performance et ses contraintes impliquent concrètement.
MIMCO et la genèse de Makers : un positionnement contra-cyclique
MIMCO est un groupe immobilier paneuropéen fondé il y a dix ans, spécialisé historiquement dans les opérations value-add. Il regroupe aujourd'hui plus de 60 collaborateurs, gère plus de 2 milliards d'euros d'actifs répartis dans cinq pays — France, Luxembourg, Allemagne, Portugal, Espagne — et se définit comme opérateur avant d'être gestionnaire de fonds.
Makers ne sort pas d'une logique de remplissage de gamme. Il répond à un constat de marché précis : après près de quatre ans de correction immobilière, des actifs situés dans des emplacements prime sont contraints à la vente par des porteurs — institutionnels comme privés — confrontés à des tensions de liquidité. MIMCO affirme accéder à ces immeubles à des rendements de 6 à 6,5 % avant effet de levier, ce qui est cohérent avec les niveaux observés sur le marché européen depuis 2022-2023.
C'est cette fenêtre contra-cyclique qui justifie le lancement du fonds selon ses dirigeants. La thèse est recevable sur le plan historique : les millésimes lancés en bas de cycle immobilier affichent structurellement des TRI supérieurs à ceux lancés en phase de compression des taux. Mais cette thèse ne dispense pas d'examiner la mécanique interne du fonds.
Le groupe commercialise par ailleurs des club deals immobiliers depuis 2024 via MIMCO Platform, accessibles à partir de 5 000 €, avec des durées moyennes de 3 à 4 ans par opération. Makers constitue une extension de cette offre vers un format de fonds permanent à horizon plus long.
Architecture du fonds : deux moteurs, deux logiques de rendement
Makers repose sur une allocation à deux poches distinctes. Cette double architecture est la clé pour comprendre comment le fonds peut afficher simultanément une distribution courante et un objectif de TRI à terme.
Poche core/core+ : le moteur de distribution
La poche principale est constituée d'actifs déjà générateurs de revenus locatifs, bien situés dans les grandes métropoles européennes couvertes par MIMCO. Ces actifs sont achetés à des rendements de 6 à 6,5 %, selon les dirigeants. L'effet de levier peut porter ce rendement apparent à 7-8 %, ce qui permet de servir la distribution cible de 6 % annuels aux porteurs d'actions distribuantes, versée mensuellement.
La dette privée et la preferred equity sont également mentionnées comme instruments de la poche core, avec des rendements visés supérieurs à 10 %. Ces instruments ont un profil de risque différent d'un actif immobilier en pleine propriété : priorité dans la cascade de paiement, mais exposition à la solvabilité de l'emprunteur et à la valeur sous-jacente du collatéral.
Poche value-add : le moteur de plus-value
La poche satellite vise des actifs à transformer ou repositionner. C'est le cœur de métier historique de MIMCO. L'objectif est de capter la plus-value à la revente plutôt qu'un rendement courant. C'est cette poche qui doit contribuer à porter le TRI global du fonds vers 10 % sur 8 ans. Les opérations value-add sont par nature moins liquides, plus longues à maturité, et exposées au risque d'exécution (obtention des permis, dépassements de budget, délais de commercialisation).
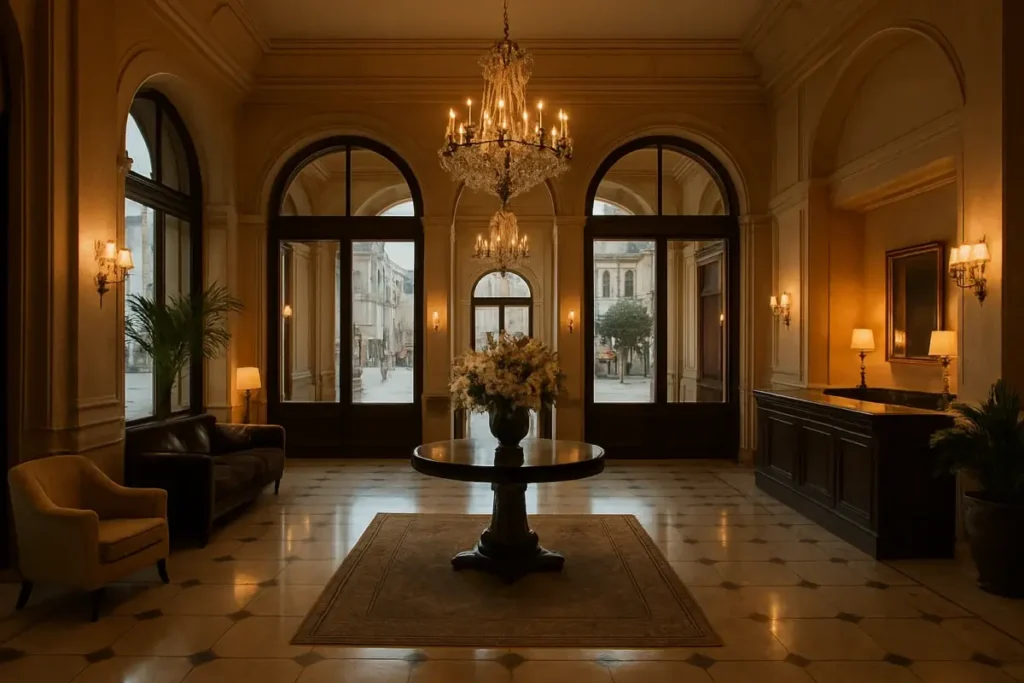
Le premier actif annoncé pour intégrer Makers illustre cette combinaison : un hôtel situé à proximité immédiate de la place Vendôme, à Paris, présenté comme générateur de revenus existants tout en offrant un potentiel de création de valeur. La localisation est prime. La vérification des revenus réels, du prix d'acquisition et du business plan de valorisation reste du ressort de l'analyse due diligence, que seul un document d'information spécifique à l'actif permettrait de conduire.
Format ELTIF 2.0 : ce que le cadre permet — et ce qu'il contraint
Le règlement ELTIF 2.0, entré en application en janvier 2024, a assoupli les conditions d'accès aux fonds d'investissement à long terme européens pour les investisseurs particuliers. Makers est structuré sous ce format, avec des conséquences concrètes sur la liquidité, la fiscalité et l'accessibilité.
| Paramètre | Makers (ELTIF 2.0) | SCPI classique |
|---|---|---|
| Ticket minimum | 1 000 € | Typiquement 1 000 à 5 000 € |
| Frais de souscription | Aucun (au lancement) | 4 à 12 % selon les véhicules |
| Durée recommandée | 8 ans | Variable, souvent 8-10 ans |
| Distribution cible | 6 % / an (mensuelle) | Variable (taux de distribution) |
| TRI cible | 10 % sur 8 ans | Non garanti, dépend du TRI long terme |
| Liquidité | Semi-liquide (evergreen) | Marché secondaire, rachat de parts |
| Supports d'investissement | Compte-titres, assurance-vie luxembourgeoise | Assurance-vie FR/LU, compte-titres, direct |
| IFI | Impact potentiellement réduit | Pleinement soumis à l'IFI sur la quote-part immobilière |
La mention « semi-liquide » mérite d'être lue avec précision. Un fonds evergreen propose des fenêtres de rachat périodiques, mais elles peuvent être suspendues en cas de tension sur la liquidité du portefeuille sous-jacent. Ce n'est pas une liquidité à la demande. La position éditoriale de Finconnexion sur ce point est constante : les formats evergreen et ELTIF ne doivent pas être confondus avec des produits liquides ; l'immobilier sous-jacent ne l'est pas, et le fonds ne peut que reproduire cette contrainte.
Sur le plan fiscal, MIMCO indique un impact IFI « potentiellement réduit ». Ce point dépend de la structure exacte du fonds et de la proportion d'actifs immobiliers directs par rapport aux instruments financiers (dette privée, preferred equity). Une vérification avec un conseiller fiscal avant souscription reste indispensable.
Le fonds est accessible en compte-titres, en nominatif pur ou via des contrats d'assurance-vie ou de capitalisation luxembourgeois. L'enveloppe luxembourgeoise offre le triangle de sécurité et le super-privilège, ce qui en fait le cadre le mieux adapté pour loger ce type de support alternatif — notamment pour des patrimoines significatifs cherchant une protection renforcée des actifs.
TRI de 10 % et distribution de 6 % : lire les chiffres sans les extrapoler
Un rendement annoncé élevé par un fonds récent est un signal qui exige des questions, pas une validation. Makers est un fonds en cours de constitution : aucun historique de performance n'existe à ce stade. Le TRI de 10 % est un objectif, pas un résultat. Les performances passées des opérations MIMCO sur d'autres véhicules (club deals notamment) ne préjugent pas des performances futures de Makers, qui a une structure différente.
- Distribution de 6 % : repose sur des revenus locatifs nets et l'effet de levier. Si les taux d'occupation fléchissent ou si le coût de la dette augmente, la capacité distributive est mécaniquement réduite.
- TRI de 10 % : intègre la plus-value de cession des actifs value-add. Sa réalisation dépend des conditions de marché à l'horizon 2032-2033, du timing de revente et de la qualité d'exécution des repositionnements.
- Effet de levier : la montée à 7-8 % de rendement mentionnée implique un recours à la dette. L'effet de levier amplifie les gains mais aussi les pertes en cas de dévalorisation des actifs.
- Offre early bird : pour les 20 premiers millions d'euros collectés, MIMCO annonce une réduction des frais de gestion. Passé ce seuil, les conditions tarifaires standards s'appliquent. Il est indispensable de demander le Document d'Information Clé (DIC) pour connaître la chaîne de frais complète.
La diversification sur trois niveaux — stratégie, classes d'actifs, géographies — est un argument de construction de portefeuille solide. Elle réduit la concentration sur un seul marché ou un seul segment. La présence d'équipes locales dans les cinq pays ciblés est un avantage opérationnel réel pour les opérations value-add : la gestion de travaux, les relations avec les administrations locales et le sourcing d'actifs off-market ne se pilotent pas à distance.
Les classes d'actifs mentionnées — hospitality, branded residences, retail prime en emplacement n°1 (Champs-Élysées cité en exemple) — sont des segments qui bénéficient d'une demande structurelle dans les métropoles touristiques européennes. Mais ce sont aussi des segments cycliques, sensibles aux variations du tourisme international et du contexte économique.
Ce que le fonds ne remplace pas dans une allocation patrimoniale
Makers n'est pas un substitut à une SCPI diversifiée pour la poche immobilière d'un patrimoine. Il n'est pas non plus un substitut au private equity pour la poche de performance à long terme. C'est un véhicule hybride qui combine deux logiques dans une même enveloppe : revenu courant et plus-value différée.
Cette hybridation a un prix : la lisibilité. Un investisseur qui souhaite optimiser séparément sa poche rendement (via des SCPI sélectionnées sur leur TRI long terme, leur taux d'occupation financier et leur report à nouveau) et sa poche performance (via du private equity structuré) conserve une meilleure maîtrise des paramètres de chaque allocation. Un fonds mixte dilue cette visibilité.
Cela ne disqualifie pas Makers. Cela signifie que sa place dans un patrimoine dépend d'un arbitrage précis entre simplicité de gestion, diversification déléguée et maîtrise des sous-jacents. Pour un investisseur qui cherche à s'exposer à l'immobilier européen prime sans gérer plusieurs lignes distinctes, le véhicule est cohérent — à condition de lire le DIC ligne par ligne et de ne pas souscrire sur la seule foi du taux de distribution annoncé.
L'accessibilité via les contrats luxembourgeois est un point différenciant. Elle permet de loger Makers dans une enveloppe offrant le super-privilège, une protection renforcée des actifs en cas de défaillance de l'assureur, et un univers de supports bien plus large que les contrats français. Pour les patrimoines supérieurs à 250 000 € cherchant à structurer leur exposition immobilière alternative, cette combinaison mérite d'être examinée avec un conseiller indépendant.
- Risque de perte en capital : les actifs immobiliers sous-jacents peuvent se dévaloriser, notamment sur la poche value-add.
- Absence de liquidité garantie : les fenêtres de rachat d'un fonds semi-liquide peuvent être suspendues.
- Les performances passées des opérations MIMCO ne préjugent pas des performances futures de Makers.
- L'effet de levier amplifie les gains comme les pertes.
- La distribution de 6 % est un objectif, non une garantie contractuelle.