L'essentiel en 30 secondes
- Le Moyen-Orient fournit plus de la moitié des importations chinoises de brut, avec une fraction significative transitant par le détroit d'Ormuz.
- Le stock pétrolier estimé à 1,5 milliard de barils représente environ 324 jours de couverture théorique des flux Ormuz, soit près de onze mois.
- En scénario de perturbations prolongées comparables au printemps 2026, les simulations indiquent un basculement vers le déstockage net dès le T4 2026 ou début 2027.
- La diversification vers la Russie et l'Amérique latine bute sur des contraintes de transport et de compatibilité des bruts, ce qui génère des surcoûts structurels.
- Le risque principal n'est pas une pénurie immédiate mais une reconstitution massive de stocks sur le marché mondial, source de pression haussière sur le Brent.
La Chine tire plus de la moitié de ses importations de brut du Moyen-Orient, et une fraction significative de ces volumes transite par le détroit d'Ormuz. Pourtant, les quasi-perturbations de ce couloir n'ont pas, à ce stade, généré de choc macroéconomique visible à Pékin. Comprendre pourquoi — et estimer combien de temps cette résistance peut tenir — est devenu un exercice clé pour anticiper les tensions sur le marché du Brent.
Une stratégie de souveraineté énergétique construite sur quatre piliers
La sécurité énergétique occupe une place centrale dans la planification chinoise à long terme. L'objectif affiché n'est pas l'autosuffisance — structurellement hors de portée pour le pétrole — mais la réduction de l'exposition aux ruptures d'approvisionnement extérieures. Cette politique repose sur quatre axes distincts et complémentaires.
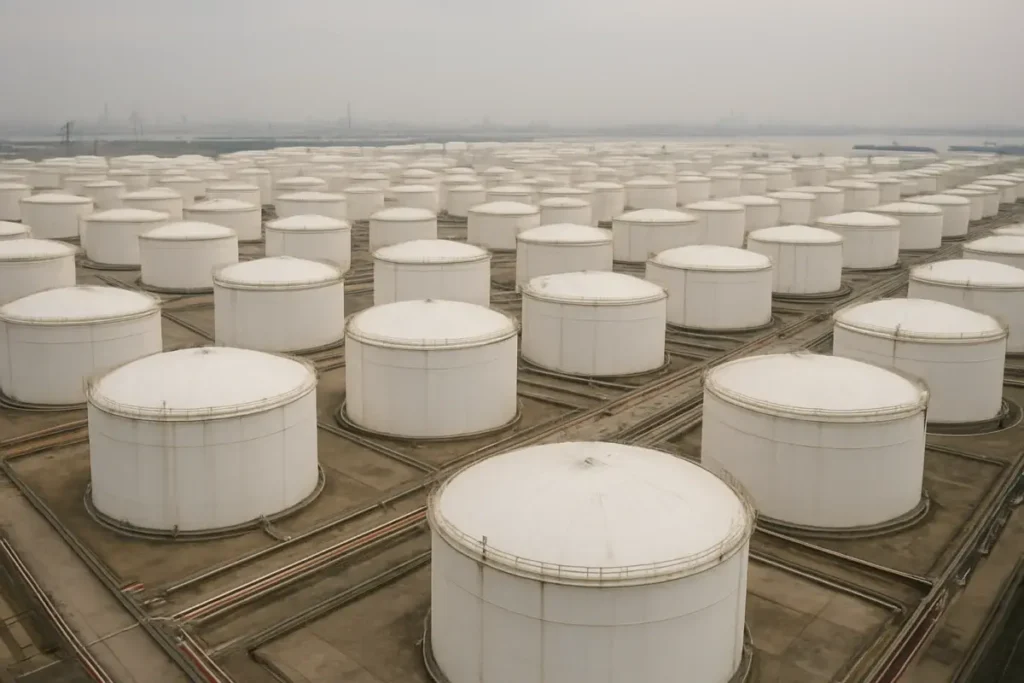
- Constitution de stocks pétroliers importants, mobilisables rapidement en cas d'interruption temporaire des flux d'importation.
- Diversification des fournisseurs et des routes, notamment vers la Russie, l'Amérique latine et d'autres producteurs situés hors de la zone Moyen-Orient.
- Renforcement de la production domestique de pétrole et de gaz, avec maintien du charbon comme socle de sécurité du réseau électrique.
- Développement des énergies non fossiles : nucléaire, solaire, éolien, stockage électrique, et accélération de l'électrification des transports via les véhicules propres.
Ces quatre piliers forment un dispositif d'amortissement, non une immunité. Ils permettent de gagner du temps face à un choc, pas de l'annuler. C'est précisément cette distinction qui structure l'analyse des limites actuelles.
Le choc Ormuz et la capacité d'absorption réelle de la Chine
Le conflit en cours au Moyen-Orient soumet cette architecture à une épreuve concrète. Malgré la persistance des perturbations sur les flux maritimes, les importations chinoises de brut se sont redressées depuis l'été 2026, signal d'une certaine capacité d'ajustement des chaînes d'approvisionnement. Les stocks stratégiques constituent le deuxième amortisseur. Deux approches permettent d'en évaluer le rôle et les limites.
Approche par le bilan pétrolier implicite
La première méthode reconstruit les variations de stocks à partir d'une équation simple : production domestique + importations − exportations − volumes traités par les raffineries. Ce calcul permet d'identifier les phases d'accumulation et de déstockage, et d'apprécier la mobilisation effective des réserves face au choc. Il présente toutefois une limite : il ne distingue pas les réserves publiques stratégiques des stocks commerciaux et opérationnels privés.
Dans un scénario de prolongation du conflit avec un retour de perturbations comparables à celles du printemps 2026, les simulations issues de cette approche indiquent un possible basculement vers le déstockage net dès le quatrième trimestre 2026, voire début 2027.
Approche par la couverture théorique des flux Ormuz
La seconde méthode rapporte le stock pétrolier estimé à 1,5 milliard de barils au volume de brut acheminé vers la Chine via le détroit d'Ormuz en 2025, soit 4,6 millions de barils par jour. Le ratio obtenu s'établit à 324 jours, soit près de onze mois de couverture en cas de fermeture totale du détroit.
| Paramètre | Valeur |
|---|---|
| Stock pétrolier estimé (Chine) | 1,5 milliard de barils |
| Flux via Ormuz vers la Chine (2025) | 4,6 millions de barils/jour |
| Couverture théorique calculée | 324 jours (~11 mois) |
| Basculement vers déstockage net (scénario prolongation) | T4 2026 ou début 2027 |
Ce ratio de 324 jours est indicatif. Il repose sur deux hypothèses qui peuvent évoluer : le volume réellement mobilisable parmi les stocks totaux, et le seuil de sécurité que Pékin choisit de ne pas franchir. La substitution partielle des approvisionnements et un ajustement de la demande interne peuvent allonger cette durée. À l'inverse, une accélération des perturbations ou une décision politique de préserver les réserves stratégiques la raccourcirait sensiblement.
Les coûts cachés de la résilience et les risques à horizon 2027
La capacité d'absorption ne signifie pas l'absence de coût. Plusieurs mécanismes de dégradation progressive méritent d'être identifiés distinctement.
Limites structurelles de la diversification
La substitution des approvisionnements moyen-orientaux par d'autres sources — Russie, Amérique latine — se heurte rapidement aux contraintes de disponibilité et de capacité de transport. Les routes alternatives sont plus longues, les flottes de transport ne sont pas extensibles à court terme, et certains bruts de substitution sont moins adaptés aux raffineries chinoises configurées pour les bruts moyen-orientaux. Une réorganisation durable des flux entraîne mécaniquement une hausse des coûts d'achat et d'acheminement.
L'électrification ne remplace pas le pétrole à court terme
Le déploiement des énergies renouvelables et des véhicules électriques progresse rapidement en Chine, mais cette transition ne permet pas de substituer à brève échéance tous les usages du pétrole. Les transports lourds, la pétrochimie et certains usages industriels restent dépendants des hydrocarbures liquides pour plusieurs années encore. Les capacités de stockage électrique à grande échelle ne compensent pas un déficit en brut.
L'arbitrage entre croissance et sécurité énergétique
Le recours prolongé aux stocks stratégiques réduit mécaniquement la marge de manœuvre accumulée avant le conflit. Pékin pourrait se trouver contraint à un arbitrage difficile : soutenir la croissance en maintenant un niveau d'approvisionnement élevé, ou préserver son coussin de sécurité en acceptant un ralentissement de l'activité industrielle.
Le risque principal identifié n'est donc pas celui d'une pénurie immédiate et visible. C'est l'érosion progressive du volume de réserves disponibles qui forcerait Pékin à revenir massivement sur le marché mondial pour les reconstituer. Une telle reprise de la demande chinoise constituerait un facteur de pression supplémentaire et direct sur le cours du Brent, avec des effets diffus sur l'ensemble des marchés de matières premières énergétiques.
En synthèse, la résilience énergétique chinoise est réelle, documentée et quantifiable — 324 jours de couverture théorique sur Ormuz, un redressement des importations post-perturbation. Mais elle est temporelle, non permanente. L'horizon critique se situe entre la fin 2026 et le début 2027 si les perturbations sur les flux moyen-orientaux se prolongent à un niveau comparable à celui du printemps 2026. Au-delà, c'est moins la pénurie que la reconstitution des stocks qui risque de peser sur les prix internationaux du brut.
Les tensions sur les marchés pétroliers se répercutent sur l'ensemble des classes d'actifs, y compris les produits structurés et les fonds exposés aux matières premières. Finconnexion analyse ces dynamiques pour aider les investisseurs à positionner leur patrimoine avec cohérence, loin des arguments commerciaux et des rendements annoncés sans contexte. Pour examiner concrètement l'exposition de votre portefeuille à ces risques, consultez nos offres et prenez contact. En savoir plus.