
L'essentiel en 30 secondes
- 89 % des utilisateurs anticipent une hausse de leurs besoins en électricité ; plus d'un sur quatre manque déjà de capacité dans son parc actuel.
- 47 % prévoient d'augmenter leurs surfaces, mais 54 % comptent quitter au moins un bâtiment : la priorité est à l'optimisation, pas à la croissance en volume.
- Seuls 19 % des utilisateurs envisagent des locaux existants ; la demande se concentre sur le neuf et le build-to-suit.
- Investisseurs et locataires ne ciblent pas les mêmes pays : l'écart entre marchés prisés des capitaux et marchés demandés par les opérateurs est un risque locatif à intégrer.
- La performance du marché logistique se jouera actif par actif, pas sur la dynamique générale du secteur.
Le marché européen de l'immobilier logistique ne s'effondre pas, il se segmente. L'European Logistics Survey 2026, menée par BGRE et Savills auprès de plus de 600 professionnels, montre que la demande se déplace vers un segment restreint d'actifs très spécifiés. Les bâtiments qui n'y répondent pas risquent de décrocher, quelle que soit la dynamique générale du marché.
Des utilisateurs plus exigeants, pour trois raisons précises
Selon Ben Segelman, responsable Industrial & Logistics Europe chez BGRE, les utilisateurs ne cherchent plus de l'espace brut. Ils cherchent des actifs capables de supporter des opérations pilotées par la technologie, avec une efficacité durable dans le temps. La surface seule n'est plus un critère suffisant.
La contrainte énergétique s'impose comme le deuxième facteur structurant. 89 % des utilisateurs anticipent une hausse de leurs besoins en électricité. Plus d'un sur quatre constate déjà que ses bâtiments actuels manquent de capacité pour absorber cette demande. Ce chiffre signale une inadéquation croissante entre le parc existant et les besoins opérationnels réels.
Le troisième facteur est comportemental. Les entreprises utilisent les échéances de bail pour rationaliser leur parc : regroupement de réseaux, bascule vers des sites plus productifs, arbitrage des actifs sous-performants. Kevin Mofid, responsable de la recherche Industrial & Logistics EMEA chez Savills, décrit une demande plus réfléchie, guidée par des critères opérationnels. Les délais de décision s'allongent, mais les utilisateurs restent actifs sur le marché.
Ce que « prime » veut dire en 2026
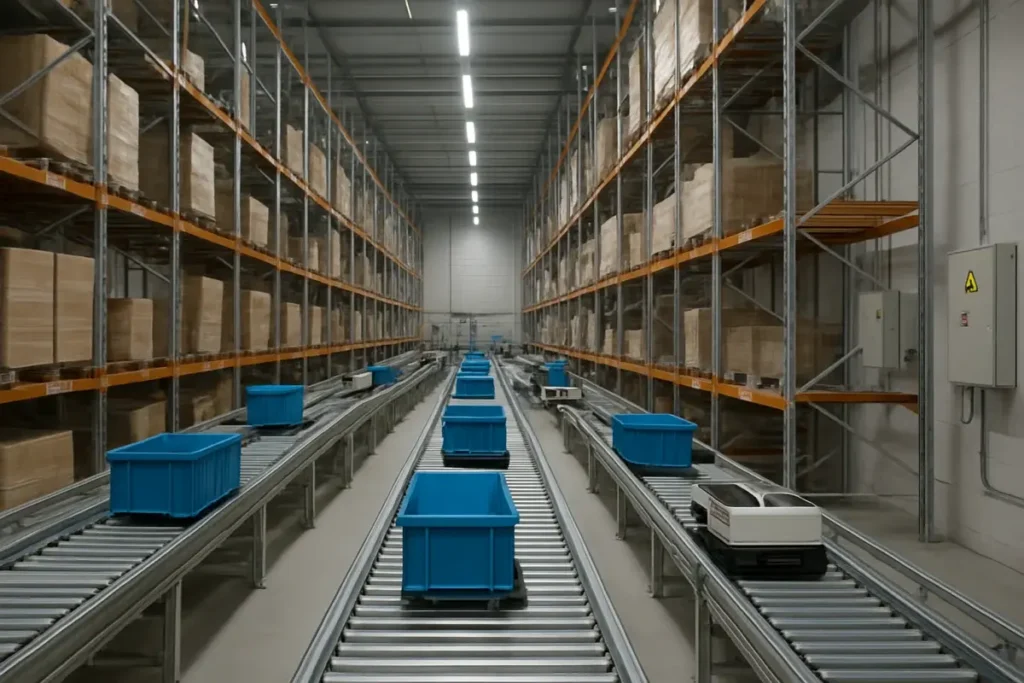
La définition de l'entrepôt prime évolue. Près de la moitié des utilisateurs ciblent des bâtiments neufs ou des opérations en build-to-suit. Seuls 19 % envisagent de prendre des locaux existants. Quatre critères concentrent l'essentiel de la sélectivité :
- Disponibilité de la puissance électrique sur site
- Spécifications techniques adaptées à l'automatisation
- Accès à un bassin de main-d'œuvre
- Capacité d'adaptation aux évolutions opérationnelles
Kevin Mofid est explicite : tous les actifs ne se valent pas. Les bâtiments modernes, bien situés et correctement alimentés en énergie continueront d'attirer la demande. Le parc ancien ou fonctionnellement obsolète risque de voir son taux d'occupation se dégrader indépendamment des conditions générales du marché. C'est une bifurcation, pas un cycle.
Pour les investisseurs en immobilier indirect — SCPI spécialisées ou fonds dédiés à la logistique — cette lecture est directement opérationnelle. Un fonds qui détient une proportion élevée d'actifs anciens, insuffisamment alimentés en énergie ou mal situés par rapport aux bassins d'emploi, porte un risque locatif croissant que le taux de distribution actuel ne reflète pas nécessairement. L'analyse du portefeuille actif par actif, du taux d'occupation financier (TOF) et des clauses de renouvellement de bail reste indispensable. Pour approfondir ce point, la sélection d'une SCPI logistique mérite une grille d'analyse rigoureuse.
Optimiser plutôt qu'agrandir : ce que disent les chiffres
Le sentiment des utilisateurs reste positif. 38 % constatent une amélioration de leurs conditions d'activité sur les douze derniers mois, contre 8 % qui anticipent une dégradation. Le marché n'est pas en repli.
Mais la logique de croissance change de nature. 47 % des répondants prévoient d'augmenter leurs surfaces d'ici un à trois ans. Dans le même temps, 54 % comptent libérer au moins un bâtiment. Ce croisement est révélateur : l'objectif n'est pas d'occuper davantage, mais d'occuper mieux. Les rotations de parc vont s'accélérer, ce qui crée à la fois des opportunités de repositionnement pour les propriétaires d'actifs prime et une pression accrue sur les actifs déclassés.
| Intention | Part des répondants |
|---|---|
| Augmenter les surfaces d'entrepôts | 47 % |
| Quitter au moins un bâtiment | 54 % |
| Constater une amélioration des conditions d'activité | 38 % |
| Anticiper une dégradation des conditions d'activité | 8 % |
| Prévoir une hausse des besoins en électricité | 89 % |
Marchés cibles : investisseurs et locataires ne convergent pas
L'enquête met en évidence un écart géographique entre les priorités des investisseurs et celles des utilisateurs. Les investisseurs placent le Royaume-Uni, l'Espagne et l'Allemagne en tête. Les utilisateurs, eux, privilégient la France, l'Allemagne, l'Italie, les Pays-Bas et l'Espagne.
Cet écart n'est pas anodin pour qui sélectionne un véhicule d'investissement logistique. Un fonds fortement positionné sur un marché prisé des investisseurs mais moins demandé par les locataires expose à une compression de rendement locatif que la valorisation en capital ne compensera pas indéfiniment. La résilience des chaînes d'approvisionnement, le nearshoring et la recherche de réseaux de distribution plus courts soutiennent la demande placée selon Kevin Mofid, mais ces flux profitent inégalement selon les pays.
La France figure dans les marchés cibles des utilisateurs, ce qui constitue un signal positif pour les SCPI à dominante logistique fortement exposées à l'hexagone. Reste à vérifier, actif par actif, que les bâtiments détenus répondent aux critères de puissance électrique et de spécifications techniques désormais attendus.
L'offre peine à suivre : le mid-box comme compromis
L'étude identifie un écart structurel entre la demande et les projets en cours. Les utilisateurs ciblent des bâtiments très spécifiés, souvent de grande taille. Les développeurs, confrontés aux contraintes d'urbanisme, aux difficultés d'accès à la puissance électrique et à la hausse des coûts de construction, se tournent de plus en plus vers des formats intermédiaires, dits mid-box.
Ce décalage alimente une tension sur les actifs vraiment conformes aux attentes actuelles. Ben Segelman résume la position des développeurs et des investisseurs en ces termes : la performance viendra de la capacité à livrer des actifs dotés de la bonne puissance, des bonnes spécifications et d'une bonne connectivité — pas de la dynamique globale du marché.
Pour un investisseur qui accède à la logistique via un fonds ou une SCPI, cette lecture impose une vigilance sur la date de construction et les caractéristiques techniques des actifs en portefeuille, bien au-delà du seul taux de distribution affiché. Un rendement élevé annoncé par un fonds récent dont le portefeuille repose sur des actifs mid-box ou sur des bâtiments dont la puissance électrique est insuffisante mérite d'être analysé, pas célébré.



