L'essentiel en 30 secondes
- Plus de 20 projets de data centres ont été annulés au seul T1 2026 aux États-Unis, soit autant qu'en 2025 entière.
- Un data centre standard consomme l'équivalent en eau de 1 000 foyers par jour ; plus de 60 % des sites planifiés sont localisés en zones de sécheresse.
- La consommation électrique mondiale des data centres devrait doubler à 945 TWh d'ici 2030, selon l'AIE.
- Le *Ratepayer Protection Pledge* signé par Trump en mars 2026 transfère le coût de l'infrastructure électrique aux opérateurs tech.
- La résistance communautaire déplace les opportunités d'investissement vers les fournisseurs de solutions — refroidissement, stockage d'énergie, traitement de l'eau — plutôt que vers les constructeurs de data centres eux-mêmes.
L'expansion des data centres dédiés à l'IA se heurte à une résistance communautaire qui dépasse le stade des pétitions locales : au premier trimestre 2026, plus de 20 projets ont été annulés aux États-Unis, un record. La pression porte sur trois ressources concrètes — eau, électricité, foncier — et elle redistribue les priorités d'allocation de capital des opérateurs. Pour les investisseurs, ce rééquilibrage ouvre des positions en dehors du secteur technologique au sens strict.
500 ml par réponse : la facture en eau de l'IA
L'opposition publique aux grands projets industriels n'est pas nouvelle. Erin Brockovich, rendue célèbre par le film de 2000 dans lequel Julia Roberts l'incarne, avait arraché un règlement de 333 millions de dollars à un groupe énergétique après une bataille judiciaire sur la contamination de l'eau à Hinkley, en Californie — alors le plus important versement de ce type jamais obtenu. Trente ans plus tard, Brockovich s'attaque aux data centres IA. Elle a lancé une carte participative permettant aux riverains de suivre en temps réel l'implantation de ces infrastructures. Sa critique ne porte pas sur l'existence des data centres mais sur l'opacité de leurs procédures d'approbation et sur leur empreinte environnementale.
Les chiffres donnent raison à ses inquiétudes. Un data centre standard consomme 300 000 gallons d'eau par jour — l'équivalent de 1 000 foyers — pour refroidir serveurs et équipements. Les grandes installations peuvent dépasser 5 millions de gallons quotidiens, soit la consommation d'une ville de 50 000 habitants (source : Brookings Institution). Une étude publiée sur arXiv estime qu'un modèle de type ChatGPT absorbe l'équivalent d'une bouteille de 500 ml pour 10 à 50 réponses de longueur moyenne.
La demande en eau est projetée à plus de huit fois son niveau actuel dans les prochaines années, au fur et à mesure que de nouvelles capacités entrent en service avec des besoins de calcul croissants (source : Ceres). Le paradoxe géographique aggrave la situation : la recherche d'énergie renouvelable bon marché attire les projets vers l'Arizona et le Texas, régions ensoleillées mais structurellement déficitaires en eau. Plus de 60 % des quelque 800 sites américains planifiés doivent être construits dans des zones touchées par la sécheresse, selon The Guardian (juin 2026).
Les réponses techniques disponibles
Deux familles de solutions sont déjà déployées à l'échelle industrielle.
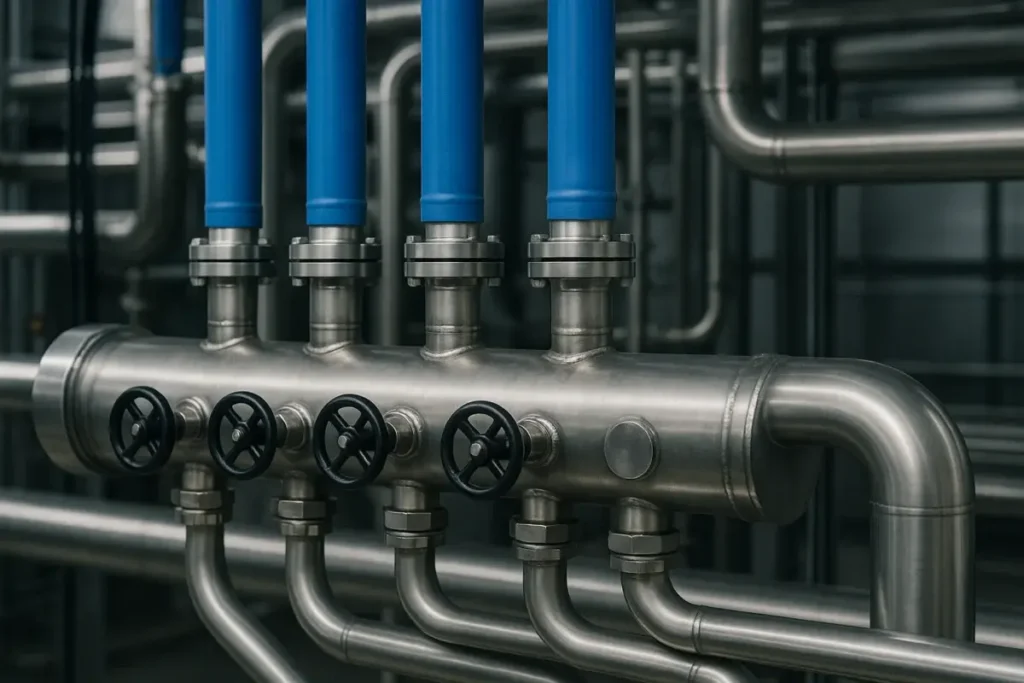
- Refroidissement liquide : les systèmes à collecteur de baies (rack manifold) distribuent le fluide caloporteur via une colonne centrale en acier inoxydable avec ports parallèles, garantissant une régulation thermique homogène. Cette technologie permet de gérer des charges thermiques plus élevées et une exploitation en continu.
- Réutilisation de l'eau : Amazon a étendu l'usage d'eaux recyclées à 120 sites américains contre 24 initialement. L'entreprise annonce une préservation de 530 millions de gallons par an. Son ratio d'efficacité hydrique atteint 0,15 litre par kilowattheure de charge IT, soit deux fois moins que la moyenne sectorielle de 0,36 litre/kWh (source : Amazon Sustainability). L'objectif « water positive » est fixé à 2030.
Des conceptions intelligentes — adaptation en temps réel à la charge de travail via des accélérateurs IA et des processeurs basse consommation — complètent ces mesures. L'efficacité opérationnelle est devenue un argument politique autant qu'économique : sans elle, les autorisations deviennent introuvables.
Le backlash américain traduit une réalité comptable que les développeurs ont longtemps minimisée. Selon les experts du secteur, l'opposition communautaire liée à l'empreinte en ressources constitue désormais le premier risque projet aux États-Unis. Ce constat pousse les opérateurs à affecter une partie des 3 300 milliards de dollars réservés aux investissements IA jusqu'en 2029 (source : BNEF) à des conceptions plus sobres — non par vertu, mais parce que le permis de construire en dépend.
Au T1 2026, plus de 20 projets ont été annulés — un record trimestriel — après 20 retraits sur l'ensemble de 2025, dont la plateforme de Microsoft à 3,3 milliards de dollars dans le Wisconsin et le projet QTS à 30 milliards de dollars dans l'Indiana. Une douzaine d'États américains ont adopté des restrictions sur les nouvelles installations ; d'autres examinent des législations visant à geler entièrement les autorisations (source : Interconnected Capital). Résultat : environ la moitié seulement des capacités prévues sur les deux prochaines années devraient effectivement être mises en service (source : Goldman Sachs).
Alimenter l'IA sans saturer le réseau électrique
L'eau n'est pas la seule ressource sous pression. La consommation électrique mondiale des data centres a progressé de 12 % par an sur les cinq dernières années. L'Agence internationale de l'énergie projette un doublement à 945 TWh d'ici 2030. Aux États-Unis, la consommation liée à l'IA a triplé entre 2014 et 2023, passant de 30 à 100 TWh (source : Lawrence Berkeley National Laboratory, rapport 2025). Dans le même temps, le prix de l'électricité a augmenté de 42 % sur cinq ans, contre 29 % pour l'indice général des prix à la consommation (source : Brookings Institution).
La facture énergétique est devenue un enjeu politique direct. En mars 2026, le président Donald Trump a signé le Ratepayer Protection Pledge, engagement visant à protéger les ménages des hausses de tarifs en imposant aux opérateurs technologiques de financer eux-mêmes l'infrastructure électrique rendue nécessaire par leurs data centres. La moitié des États américains ont déjà introduit, adopté ou promulgué des classes tarifaires spéciales pour les grands consommateurs, certains exigeant en outre que les data centres financent les améliorations de réseau et démontrent un bénéfice pour les consommateurs locaux.
Les stratégies d'indépendance énergétique des hyperscalers
Face à cette pression réglementaire et tarifaire, les grands opérateurs — hyperscalers — ont engagé des investissements directs dans l'infrastructure électrique. Trois axes structurent leur stratégie :
- Microgrids : réseaux locaux autonomes capables de produire, stocker et distribuer l'électricité sans dépendre entièrement du réseau public. Ils réduisent la pression sur les opérateurs de distribution locaux.
- Sous-stations haute tension et solutions de puissance transitoire : groupes électrogènes de secours et piles à combustible pour couvrir les pics de demande et les délais de raccordement.
- Énergies renouvelables couplées à des systèmes de stockage par batterie (Battery Energy Storage Systems, BESS) : lissage des pics de consommation et sécurisation de l'approvisionnement.
Les hyperscalers représentaient déjà plus de la moitié des contrats d'achat d'énergie propre (Power Purchase Agreements) conclus l'an dernier. En 2025, ils ont collectivement acquis un record de 28 GW de capacité verte. Cette dynamique devrait s'accélérer, d'autant que les législations étatiques rendent le financement de l'infrastructure une condition d'exploitation et non plus une option.
Un pipeline en croissance malgré les annulations
Les États-Unis concentrent 17 GW des 23,1 GW de capacité de data centres en construction dans le monde, soit les trois quarts du total mondial (source : BNEF). Le pipeline américain laisse entrevoir, s'il est intégralement réalisé, plus du double de la capacité installée aujourd'hui (source : Cleanview). Les annulations et les moratoires ralentissent la cadence ; ils ne l'inversent pas.
| Indicateur | Valeur | Source |
|---|---|---|
| Capacité mondiale en construction | 23,1 GW | BNEF |
| Part américaine | 17 GW (74 %) | BNEF |
| Consommation électrique data centres 2030 (projection) | 945 TWh | AIE |
| Croissance annuelle de la consommation électrique (5 ans) | +12 %/an | AIE |
| Hausse des prix de l'électricité aux États-Unis (5 ans) | +42 % | Brookings Institution |
| Achats de capacité verte par les hyperscalers en 2025 | 28 GW | Données sectorielles |
| Projets annulés au T1 2026 | > 20 | Interconnected Capital |
| Capacité prévue effectivement mise en service (2 ans) | ~50 % | Goldman Sachs |
La résistance communautaire modifie l'allocation du capital, pas la trajectoire de croissance. Les opérateurs qui acceptent de financer le traitement de l'eau, les solutions de refroidissement avancées et l'infrastructure électrique locale obtiennent leurs autorisations ; les autres voient leurs projets suspendus. Ce glissement crée une sélection par les coûts d'entrée — favorable aux acteurs disposant d'une ingénierie propriétaire et d'un bilan solide, défavorable aux développeurs opportunistes.
Pour les investisseurs, l'angle le plus lisible ne se trouve pas dans les grandes capitalisations technologiques déjà intégrées dans la plupart des portefeuilles. Il se situe dans les fournisseurs de solutions : traitement des eaux usées, systèmes BESS, équipements de refroidissement liquide, constructeurs de microgrids et entreprises de génie civil spécialisées dans les sous-stations haute tension. Ces segments bénéficient d'une demande contractuelle longue — les data centres signent des accords pluriannuels — avec des barrières à l'entrée techniques réelles.
L'exposition aux infrastructures numériques et aux technologies associées passe rarement par un seul véhicule : elle se construit via des fonds de *private equity* ciblant les actifs réels ou des SCPI spécialisées, à condition d'avoir analysé la chaîne de frais réelle, le TRI net et la liquidité effective de chaque enveloppe. Finconnexion accompagne les investisseurs dans cette sélection, sans rétrocession des gestionnaires. En savoir plus.