L'essentiel en 30 secondes
- Les États-Unis exploitent 77 % des satellites opérationnels mondiaux, la Chine 9 % — mais ces chiffres sont une photographie, pas une tendance.
- En 2026, CASC et LandSpace ont réussi les premières récupérations de lanceurs réutilisables chinois, réduisant l'écart technologique avec SpaceX.
- La Chine a déposé une demande de réservation orbitale pour 203 000 satellites potentiels auprès de l'UIT en décembre 2025.
- La domination chinoise dans le photovoltaïque terrestre lui donne une position de départ favorable sur l'énergie solaire spatiale, notamment via la pérovskite.
- Aucune centrale solaire spatiale commerciale n'existe à ce jour : l'horizon industriel reste lointain malgré les ambitions affichées.
Les États-Unis exploitent aujourd'hui 77 % des satellites opérationnels dans le monde, contre 9 % pour la Chine (Baromètre géopolitique spatiale Le Point & Look Up, mai 2026). L'écart est réel — mais il masque une dynamique que les chiffres actuels ne capturent pas encore. La Chine applique dans le spatial le même schéma qu'elle a utilisé pour les panneaux photovoltaïques, les batteries et les véhicules électriques : retard assumé, investissement massif, puis industrialisation à coût réduit.
Une stratégie de rattrapage déjà à l'œuvre
En décembre 2025, la Chine a déposé auprès de l'Union internationale des télécommunications (UIT) une demande de réservation de ressources orbitales pour près de 203 000 satellites potentiels (Global Times, janvier 2026). Le chiffre est spectaculaire. Il ne signifie pas que ces satellites seront lancés à court terme, mais il révèle une occupation stratégique du spectre et des orbites disponibles — une manœuvre réglementaire bien connue dans l'industrie.
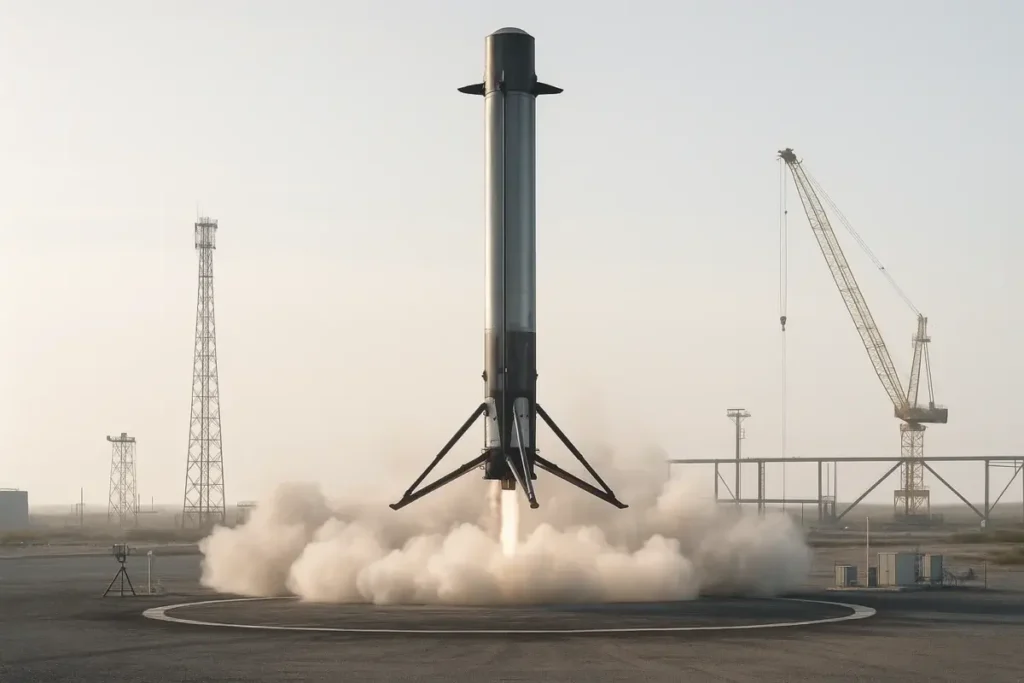
Sur le plan des lanceurs, 2026 a marqué un cap symbolique. Les groupes CASC puis LandSpace ont réussi les premières récupérations de lanceurs réutilisables chinois, reproduisant la technologie qui a fait le succès de SpaceX. L'écart avec le leader américain reste significatif en termes de cadence et de fiabilité, mais l'entrée de la Chine dans l'ère des fusées réutilisables modifie structurellement ses coûts d'accès à l'espace.
C'est précisément ce modèle — accepter un retard initial, profiter des avancées technologiques existantes, puis industrialiser — qui a permis à la Chine de dominer des filières entières en l'espace d'une décennie. Il y a quinze ans, peu d'observateurs prévoyaient sa position actuelle dans le photovoltaïque ou les véhicules électriques. Le spatial suit une trajectoire comparable.
L'énergie solaire spatiale : le prochain terrain de confrontation
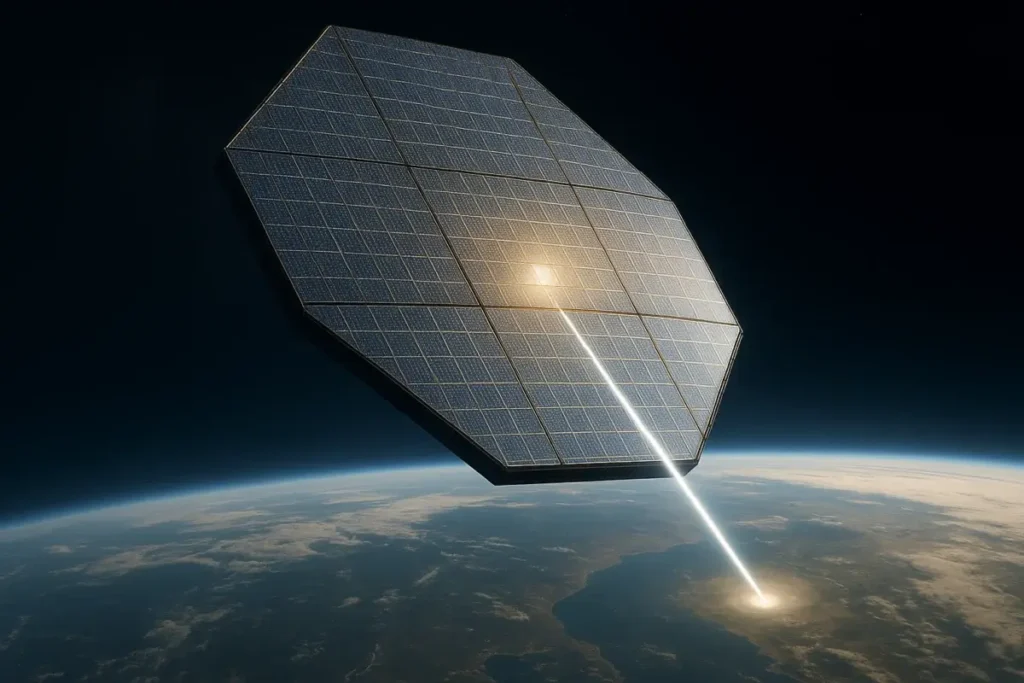
La course à l'espace ne se joue plus seulement sur l'observation, les communications ou la défense. Elle se déplace vers l'énergie. L'ambition chinoise est de produire de l'électricité en orbite grâce à de vastes panneaux solaires, puis de l'exploiter de trois façons distinctes :
- Alimenter des centres de calcul spatiaux dédiés à l'intelligence artificielle.
- Approvisionner de futures infrastructures lunaires.
- Transmettre l'énergie vers la Terre sous forme de micro-ondes.
Aucune centrale solaire spatiale commerciale n'existe aujourd'hui. Les obstacles sont réels : coûts de lancement, assemblage en orbite, transmission d'énergie, maintenance des équipements. L'horizon industriel reste lointain. Mais la Chine dispose d'un avantage de départ que ses concurrents ne peuvent pas répliquer rapidement.
Elle domine déjà la production mondiale de panneaux photovoltaïques terrestres. Elle est donc en position naturelle pour développer les futurs systèmes spatiaux, notamment ceux reposant sur la pérovskite — une nouvelle génération de matériaux photovoltaïques plus légers et potentiellement plus performants que le silicium traditionnel. Dans un contexte où chaque kilogramme envoyé en orbite a un coût, la légèreté des matériaux n'est pas un détail technique : c'est un avantage économique direct.
Pérovskite vs silicium : pourquoi le choix du matériau compte en orbite
| Critère | Silicium traditionnel | Pérovskite (génération suivante) |
|---|---|---|
| Masse | Plus lourde | Plus légère |
| Maturité industrielle | Élevée | En développement |
| Potentiel de rendement | Stabilisé | Supérieur en théorie |
| Position chinoise | Dominante | En cours de consolidation |
La Chine capitalise sur sa chaîne de valeur photovoltaïque existante pour préparer la transition vers ces nouveaux matériaux. C'est un avantage structurel, pas conjoncturel.
L'Europe : présente mais distancée sur les lanceurs
L'Europe n'est pas absente de la compétition spatiale. Ariane 6, Galileo, Copernicus et IRIS la positionnent comme une puissance spatiale significative. Son périmètre d'action reste cohérent, ses programmes institutionnels fonctionnent.
Mais aucun lanceur européen n'est aujourd'hui réutilisable. C'est un handicap compétitif direct : sans capacité de récupération des lanceurs, les coûts d'accès à l'orbite restent structurellement plus élevés. Dans une course où la cadence de lancement détermine la vitesse de déploiement des constellations, cet écart pèse.
L'Europe joue donc un rôle de puissance établie dans un jeu dont les règles sont en train de changer. Son rythme d'adaptation apparaît différent de celui des deux acteurs dominants.
Ce que cette dynamique signifie pour les investisseurs
Alexis Bienvenu, gérant chez La Financière de l'Échiquier (LFDE), résume l'enjeu dans une note datée du 18 septembre 2026 : si les États-Unis conservent une nette avance dans les satellites et les lanceurs, le chapitre de l'énergie solaire spatiale pourrait s'écrire en chinois.
Pour un investisseur patrimonial, cette analyse a une traduction concrète. Les grandes ruptures technologiques ne suivent pas de trajectoire linéaire. Le photovoltaïque, les batteries, les véhicules électriques : dans chacun de ces secteurs, la domination chinoise n'était pas lisible dans les données de l'époque. Elle l'est devenue rapidement une fois les effets d'échelle enclenchés.
L'exposition à ces thématiques — qu'il s'agisse de fonds actions sectoriels, de private equity ou d'unités de compte intégrées dans un contrat d'assurance vie — appelle une lecture précise des sous-jacents. Un fonds estampillé « spatial » ou « technologie propre » peut surpondérer des acteurs américains établis ou, au contraire, chercher une exposition aux filières chinoises émergentes. Les deux profils de risque sont radicalement différents.
Il convient de rappeler que tout investissement dans des fonds actions ou des véhicules de private equity comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La liquidité n'est jamais garantie, en particulier sur les formats fermés ou à horizon long.