L'essentiel en 30 secondes
- La croissance mondiale résiste en 2026, mais avec des moteurs très différents selon les zones : Europe stable, États-Unis portés par l'effet richesse tech, Asie portée par les composants IA et la demande interne.
- Le risque de marché se déplace des valorisations actions vers les marchés obligataires, sous la pression des dettes souveraines, de l'endettement des ménages et des besoins de financement des entreprises.
- H2O AM structure ses portefeuilles pour résister à plusieurs scénarios : duration européenne et américaine avec stratégie de pentification, devises défensives (yen) et émergentes, actions émergentes et bancaires européennes.
- H2O Multibonds (stratégie trentenaire, +13 % annualisé historique) apporte une décorrélation structurelle aux actions et aux obligations classiques, mais sa volatilité impose un horizon d'investissement suffisant.
- Un *carry* affiché ne se traduit pas mécaniquement en rendement net : frais de gestion, commissions de performance et rétrocessions doivent être vérifiés dans les DIC et bulletins trimestriels.
Les marchés actions américains ont longtemps concentré l'essentiel du risque de déséquilibre. Ce n'est plus le cas. Le centre de gravité se déplace vers les marchés de taux, sous la pression conjuguée des dettes souveraines, de l'endettement des ménages et des besoins de financement des entreprises. Mehdi Rachedi, directeur des relations investisseurs de H2O AM, détaille la lecture macroéconomique de la société de gestion et les leviers qu'elle actionne pour 2026.
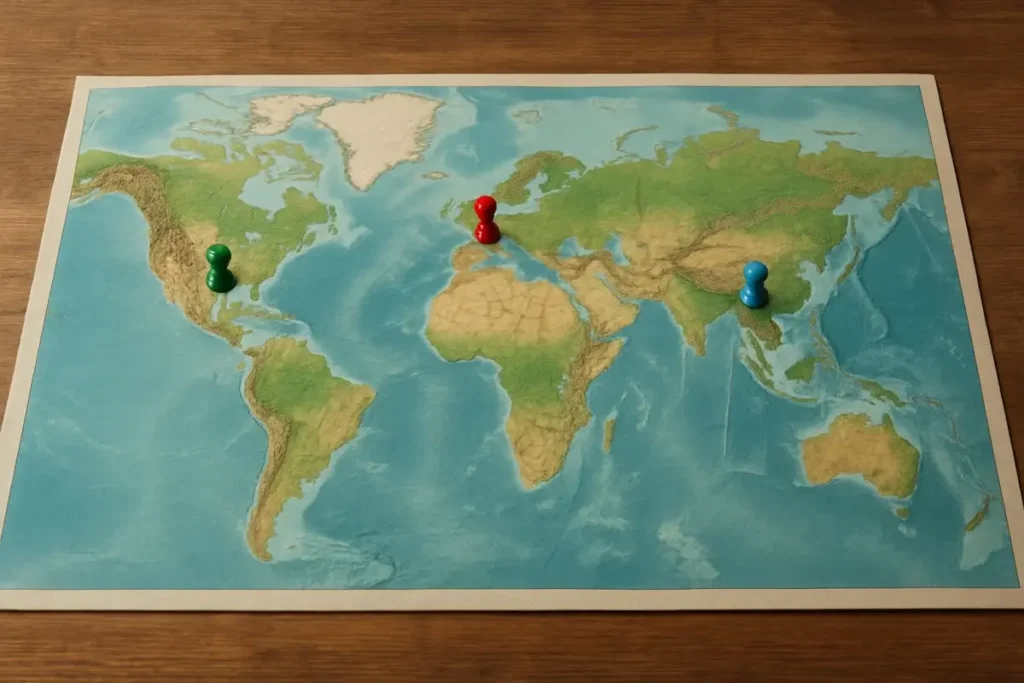
Macroéconomie 2026 : trois zones, trois trajectoires
L'économie mondiale résiste. Ce constat, que peu anticipaient avec une telle netteté, structure l'ensemble de l'analyse de H2O AM pour 2026. Mais cette résilience globale recouvre des dynamiques très différentes selon les régions.
Europe : stabilité sans éclat
L'Europe tient, portée en grande partie par la croissance allemande. Le risque y est faible, la performance potentielle l'est tout autant. Un profil défensif qui laisse peu de marge à la surprise positive.
États-Unis : la croissance tirée par l'effet richesse technologique
Les États-Unis affichent une croissance de 2 à 2,5 %, au-dessus du potentiel estimé. Le moteur principal : la confiance des ménages, elle-même alimentée par l'effet richesse généré par la valorisation des grandes valeurs technologiques liées à l'intelligence artificielle. Ce cercle vertueux a une contrepartie : il déplace le risque. Une correction des valorisations tech se transmettrait rapidement à la consommation, donc à la croissance.
Asie : la grande gagnante structurelle
L'Asie n'a pas les mêmes besoins d'investissement directs dans l'IA que les États-Unis, mais elle en capte les retombées : c'est elle qui fournit les composants indispensables à cette infrastructure technologique. À cela s'ajoutent une demande intérieure solide et une progression des échanges intra-régionaux. Pour H2O AM, c'est la zone qui offre le plus de potentiel à horizon 2026.
| Zone géographique | Moteur de croissance | Niveau de risque identifié |
|---|---|---|
| Europe | Croissance allemande | Faible — performance limitée |
| États-Unis | Effet richesse / valeurs tech IA | Risque de déséquilibre si correction tech |
| Asie | Composants IA + demande interne | Fort potentiel, risque modéré |
Le risque se déplace vers les marchés de taux
Pendant plusieurs années, le risque dominant était concentré sur la valorisation des actions américaines. Cette configuration évolue. Trois facteurs alimentent simultanément la pression sur les marchés obligataires :
- Des États fortement endettés, dont les besoins de refinancement s'accroissent à mesure que les taux restent élevés.
- Des ménages qui recommencent à s'endetter, après une période de désendettement post-Covid.
- Des entreprises en phase d'investissement massif — notamment dans les infrastructures liées à l'IA — qui sollicitent les marchés de crédit.
Ce triple mouvement crée une pression structurelle sur l'offre de papier obligataire, au moment même où les banques centrales réduisent leurs bilans. Le marché doit absorber davantage d'émissions avec moins d'acheteurs institutionnels captifs.
La difficulté analytique est précisément d'identifier le point de bascule — le moment où le cycle de crédit se retourne. Ce point est, par nature, difficile à anticiper avec précision. C'est cet aveu d'incertitude qui dicte la construction de portefeuille chez H2O AM : non pas parier sur un scénario unique, mais concevoir des allocations capables de résister à plusieurs configurations.
Pour les investisseurs en assurance vie ou en unités de compte exposées aux marchés de taux, ce déplacement du risque mérite une attention particulière. Une duration longue non couverte dans un environnement de remontée des taux longs peut amputer significativement la valeur liquidative d'un fonds obligataire, même de qualité investment grade.
Stratégie H2O AM : multiscénarios, taux, devises, actions
Face à un point de rupture non identifiable à l'avance, H2O AM construit des portefeuilles multiscénarios. Trois axes structurent cette approche.
Duration : Europe et États-Unis avec une stratégie de pentification
La duration — sensibilité du portefeuille aux variations de taux — est utilisée dans sa dimension défensive. H2O AM positionne de la duration européenne et américaine, en combinant cette exposition avec une stratégie de pentification de courbe (steepener) : parier sur un écartement entre les taux courts et les taux longs. Cette structure profite d'un scénario où les banques centrales assouplissent leur politique monétaire à court terme pendant que les taux longs restent sous pression structurelle.
Devises : de la défensive à l'opportuniste
La gestion de devises constitue le cœur historique du savoir-faire de H2O AM. Deux types d'exposition coexistent dans les portefeuilles :
- Devises défensives : le yen japonais, soutenu par l'intervention de la Banque du Japon et par celle du Trésor américain au cours de l'été, joue un rôle d'amortisseur en cas de choc sur les actifs risqués.
- Devises émergentes : Brésil, Mexique pour l'Amérique latine ; devises asiatiques pour la composante cyclique. Ces positions captent la dynamique de croissance des zones émergentes, avec une liquidité suffisante pour ajuster l'exposition rapidement.
Actions : marchés émergents, petites valeurs européennes, banques
Sur la partie actions, H2O AM privilégie les marchés émergents via des indices — approche systématique qui limite le risque idiosyncratique. Les petites et moyennes valeurs européennes, ainsi que les valeurs bancaires européennes, complètent l'allocation. Cette préférence pour les banques n'est pas anecdotique : dans un environnement de taux durablement positifs, les marges d'intérêt nettes des établissements européens restent bien orientées, contrairement à ce que le consensus attendait il y a trois ans.
H2O Moderato et H2O Multibonds : deux logiques complémentaires
Ces stratégies se retrouvent dans deux véhicules distincts, avec des profils de risque et des fonctions différentes dans une allocation.
H2O Moderato : le fonds cœur multi-actifs
H2O Moderato déploie simultanément les trois axes — actions, taux et devises. C'est un fonds dit de cœur de portefeuille : il vise à capturer l'ensemble des stratégies maison dans une enveloppe unique. Son profil convient à un investisseur qui cherche une exposition globale et gérée activement, sans avoir à construire lui-même l'allocation entre les différentes poches.
H2O Multibonds : décorrélation et performance historique
H2O Multibonds est le fonds historique de la gamme. La stratégie existe depuis plus de trente ans, antérieure même à la création de H2O AM. Son univers est exclusivement taux et devises — sans exposition aux marchés actions ni aux marchés obligataires directionnels classiques.
Cette construction en fait une brique de diversification à part entière : la corrélation avec les indices actions comme avec les indices obligataires agrégés est structurellement faible. Dans un portefeuille qui comporte déjà des obligations d'État ou du crédit investment grade, Multibonds apporte donc une source de rendement indépendante des mouvements de spread ou de duration classiques.
Sur le plan des résultats historiques, la performance annualisée de H2O Multibonds dépasse 13 % sur longue période, selon les données communiquées par H2O AM. À fin août, le carry embarqué dans le fonds atteignait environ 20 %. Ces chiffres appellent deux précisions indispensables : les performances passées ne préjugent pas des performances futures, et ce type de stratégie peut traverser des périodes de forte volatilité. Un investisseur qui intègre Multibonds dans une allocation doit disposer d'un horizon suffisant pour absorber ces fluctuations.
Un point souvent négligé dans l'analyse de fonds de ce type : la chaîne de frais réelle. Un carry affiché à 20 % ne se traduit pas mécaniquement par un rendement net équivalent pour le porteur de parts. Il convient de vérifier les frais de gestion, les commissions de performance et, le cas échéant, les rétrocessions perçues par le distributeur — autant d'éléments que les bulletins trimestriels et les DIC permettent de reconstituer, à condition de les lire dans le texte.
| H2O Moderato | H2O Multibonds | |
|---|---|---|
| Univers d'investissement | Actions + Taux + Devises | Taux + Devises uniquement |
| Corrélation aux actions | Partielle | Structurellement faible |
| Corrélation aux obligations | Partielle | Structurellement faible |
| Fonction dans un portefeuille | Cœur multi-actifs | Brique de décorrélation |
| Ancienneté de la stratégie | Récente (H2O AM) | Plus de 30 ans |
Pour les investisseurs qui structurent leur portefeuille via un contrat d'assurance vie, la disponibilité de ces fonds en unités de compte conditionne directement l'accès à ces stratégies. Tous les contrats ne référencent pas les mêmes gestionnaires : c'est un critère de sélection à part entière, avant même d'examiner les frais de gestion du contrat.
Ce que cela change concrètement pour la construction d'un portefeuille
Le déplacement du risque vers les marchés de taux n'invalide pas les allocations existantes, mais il invite à en revoir la composition à la marge. Trois questions méritent d'être posées sur un portefeuille existant :
- Quelle est la duration effective de la poche obligataire ? Une duration longue non couverte amplifie la sensibilité aux remontées de taux longs, même en l'absence de hausse des taux directeurs.
- La poche obligataire est-elle vraiment décorrélée des actions, ou s'agit-il d'obligations à haut rendement (high yield) dont la corrélation avec les marchés actions est élevée en période de stress ?
- Existe-t-il une exposition aux devises émergentes ou asiatiques, ou le portefeuille est-il implicitement concentré sur l'euro et le dollar ?
Ces questions n'appellent pas de réponse universelle. Elles dépendent du profil de l'investisseur, de son horizon et de la fiscalité de l'enveloppe utilisée. Pour les patrimoines qui souhaitent explorer des solutions de placement diversifiées, y compris via le private equity ou les SCPI, la lecture des marchés de taux reste un prérequis — ces classes d'actifs ne sont pas immunisées contre une remontée durable des taux longs, qui affecte leur valorisation par effet d'actualisation des flux futurs.