
L'essentiel en 30 secondes
- Une décote sans catalyseur identifié est une thèse incomplète : le risque de value trap est réel et documenté.
- Les primes de rachat observées sur DCC (+30 %) et Tate & Lyle (+64 %) confirment que les écarts de prix peuvent persister longtemps avant d'être corrigés par une opération capitalistique.
- Le ROCE articule compte de résultats et bilan : c'est un outil plus discriminant que les seuls multiples de valorisation pour évaluer la qualité d'un modèle économique.
- La value n'est pas un pari tactique sur les taux ou les M&A : son rôle est structurel, en fond de portefeuille, sur un cycle complet.
- Les petites et moyennes valeurs européennes, peu suivies par les analystes, concentrent les décotes les plus persistantes — et les opportunités les plus asymétriques.
Les marchés traversent des phases d'exubérance qui poussent les prix loin des fondamentaux. Dans ce contexte, la gestion fondée sur la valorisation — la value — n'est pas un style démodé : c'est une discipline qui s'appuie sur le retour inévitable du réel. Encore faut-il distinguer une vraie décote d'un piège de valeur, et savoir identifier le catalyseur qui fera le travail.
Pourquoi la valorisation reste le seul ancrage fiable
De la tulipomanie du XVIIe siècle aux valeurs internet du début des années 2000, en passant par la fièvre ferroviaire du XIXe siècle, les marchés financiers reproduisent régulièrement le même schéma : une classe d'actifs attire les flux, les prix s'éloignent de la valeur économique, puis la correction survient. Les outils algorithmiques amplifient désormais ces mouvements, en accélérant la propagation des tendances et en accentuant les écarts de prix.
La gestion value tire précisément parti de ces écarts. Le pôle Value de LFDE, qui gérait 3,5 milliards d'euros à la date de publication de ses données, repose sur un principe simple : le cours d'une action finit par converger vers sa valeur intrinsèque. L'horizon de temps est la variable d'ajustement.
L'image de la value reste parasitée par des clichés tenaces. Acier, automobile, secteurs cycliques lourds : cette lecture est réductrice. La décote peut affecter des logiciels, des groupes de luxe, des laboratoires pharmaceutiques ou des sociétés de grande consommation. Puig, groupe espagnol de cosmétiques et de parfums introduit en Bourse en avril 2024, en est un exemple récent : sa capitalisation a été divisée par deux depuis l'IPO alors que la valeur de son portefeuille de marques n'a pas varié fondamentalement. Pour un investisseur value, c'est précisément la configuration recherchée — décote de marché sur un actif de qualité identifiable.
Les fusions-acquisitions comme révélateurs de valorisation
La recrudescence des opérations de fusion-acquisition observée ces derniers mois, particulièrement au Royaume-Uni, illustre le mécanisme de convergence propre à l'approche value. La Bourse britannique, sous-valorisée depuis plusieurs années et boudée par les flux institutionnels, a vu revenir des acquéreurs industriels — pas des fonds d'arbitrage, mais des opérateurs du secteur capables d'évaluer les actifs au prix de leur utilité économique réelle.
Deux transactions récentes méritent d'être analysées dans ce cadre :
- DCC (énergie) : après avoir refusé une première offre jugée insuffisante, le groupe a reçu une proposition révisée à une prime de plus de 30 % sur le cours moyen pondéré des trois mois précédant l'approche initiale. L'écart entre valeur boursière et valeur intrinsèque était donc documenté — et les acquéreurs l'avaient identifié avant que le marché ne le corrige.
- Tate & Lyle (agroalimentaire) : le groupe américain Ingredion a formulé une offre faisant ressortir une prime de 64 % sur le dernier cours coté avant l'annonce. Ce chiffre traduit l'ampleur de la décote que le marché avait maintenue sur un groupe pourtant profondément transformé, passé d'un profil centré sur le sucre à une plateforme d'ingrédients de spécialité.
Ces primes de contrôle ne sont pas un cadeau : elles révèlent a posteriori l'ampleur de la sous-valorisation qui préexistait. Pour un gérant value qui avait identifié ces dossiers en amont, l'opération capitalistique constitue à la fois la validation de l'analyse et la matérialisation du rendement attendu.
Décote et catalyseur : les deux conditions non négociables
Identifier une décote est nécessaire. Ce n'est pas suffisant. Le risque majeur de l'investissement value porte un nom : le value trap — le piège de valeur. Une action peut rester décotée des années si aucun mécanisme ne pousse le marché à corriger l'écart. L'analyste qui confond « pas cher » et « bon marché » commet une erreur de diagnostic.
Le catalyseur est l'élément opérationnel, sectoriel ou réglementaire capable de provoquer cette correction. Il peut prendre plusieurs formes : changement de direction, cession d'actif non stratégique, retournement de cycle, consolidation sectorielle, ou précisément une offre de rachat. Sans catalyseur identifiable, une position dans une valeur décotée est une thèse incomplète.
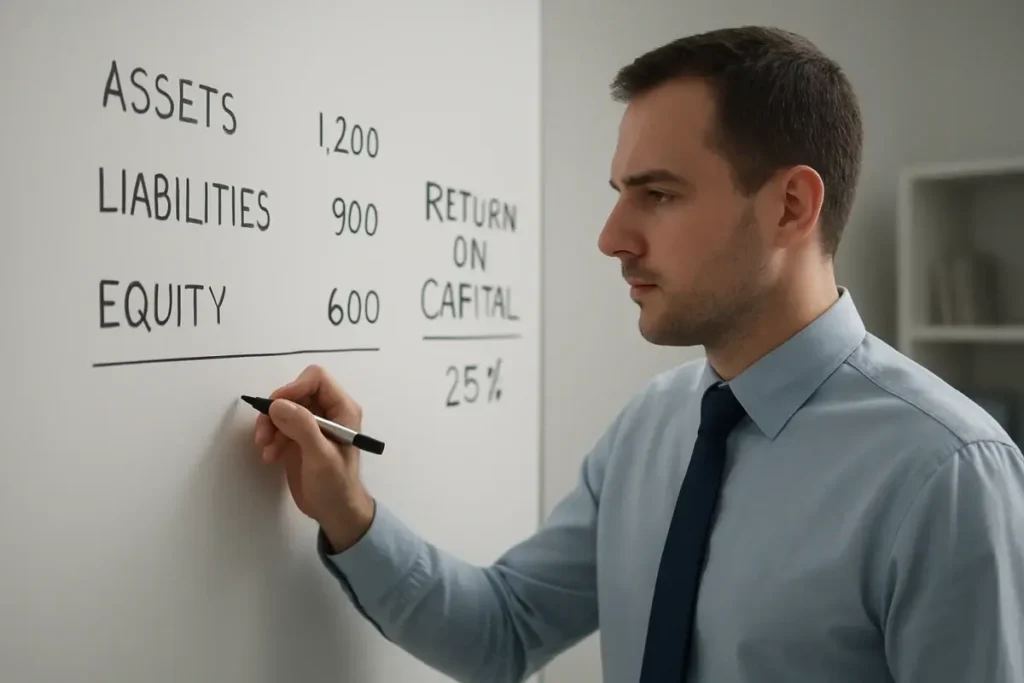
L'autre outil central d'analyse est le retour sur capitaux employés (ROCE). Cet indicateur articule le compte de résultats et le bilan : il mesure la capacité d'un modèle économique à créer de la valeur au-delà des multiples de valorisation. Il permet de différencier une décote justifiée — un modèle économique structurellement dégradé — d'une décote injustifiée — un bon modèle mal compris par le marché.
La segmentation par régimes de marché complète la démarche. Ces six derniers mois, cette lecture a orienté les analyses vers des secteurs offrant une lisibilité forte sur la redistribution des capitaux : banques et énergie en priorité. Sur un horizon de cinq ans, le secteur de la consommation — à la fois de base et discrétionnaire — concentre un large spectre d'entreprises analysables par le prisme de la puissance des marques.
Les petites et moyennes valeurs européennes méritent une mention particulière. En Europe continentale comme au Royaume-Uni, ces capitalisations attirent structurellement peu de flux institutionnels. Elles sont donc plus souvent décotées, et leur suivi par les analystes sell-side est limité. C'est précisément dans cet espace moins couvert que les écarts de prix persistent le plus longtemps — et que la recherche fondamentale crée un avantage informationnel réel.
| Critère | Approche value disciplinée | Approche value non structurée |
|---|---|---|
| Décote identifiée | Oui, quantifiée sur valeur intrinsèque | Oui, mais sur multiples sectoriels seuls |
| Catalyseur documenté | Obligatoire avant l'entrée en position | Optionnel ou supposé |
| ROCE analysé | Systématique, lié au bilan | Absent ou secondaire |
| Régime de marché pris en compte | Oui, ajustement continu | Non, position statique |
| Risque de value trap | Réduit par la triple condition | Élevé |
La value en fond de portefeuille, pas en pari tactique
La gestion value n'est pas une rotation sectorielle opportuniste déclenchée par une baisse des taux ou une vague de fusions. Ce positionnement tactique — entrer sur la value quand les conditions macro semblent favorables, en sortir dès qu'elles se retournent — rate l'essentiel du rendement et génère des frais de rotation inutiles.
Son rôle structurel est différent : la value apporte un profil de performance décorrélé des thématiques dominantes et des biais de benchmarks. Dans une allocation d'actifs construite sur le long terme, elle enrichit la diversification non pas géographiquement, mais par la nature même du moteur de rendement — la convergence vers la valeur, indépendamment du momentum.
Cette logique s'applique directement à l'analyse des véhicules de placement proposés aux investisseurs particuliers. Un fonds qui affiche un rendement élevé sur 12 ou 18 mois dans une phase de marché favorable ne valide pas sa méthode. Ce qui compte, c'est la cohérence de la philosophie d'investissement sur un cycle complet — et sa capacité à protéger le capital quand les excès se corrigent.
Pour un investisseur dont le patrimoine est déjà diversifié — immobilier, assurance vie, éventuellement du private equity accessible via des fonds spécialisés —, une poche actions orientée value remplit une fonction précise : ancrer une partie du portefeuille dans des actifs dont le prix de revient est inférieur à la valeur économique documentée. Ce n'est pas une protection contre la volatilité à court terme. C'est une protection contre le risque de surpayer.
Le value trap reste le risque principal à maîtriser. Il survient lorsque l'analyse initiale est erronée sur les fondamentaux de l'entreprise, sur la dynamique de son secteur ou sur le contexte macro dans lequel elle opère. La décote, au lieu de se résorber, s'installe ou s'aggrave. L'investisseur croyait acheter à bon prix ; il achetait au juste prix ou au-dessus. La parade n'est pas d'éviter la value : c'est de soumettre chaque dossier à une triple exigence — décote quantifiée, catalyseur identifié, ROCE analysé dans la durée.
Dans un environnement où la pression des indices et la recherche de performance à court terme poussent la majorité des gérants vers les mêmes titres et les mêmes thématiques, une approche fondée sur la valorisation fondamentale, la qualité du modèle économique et la patience constitue un style de gestion structurellement différenciant. Non pas parce qu'il est contre-intuitif, mais parce qu'il est difficile à tenir dans la durée sans une discipline de processus rigoureuse.
Les performances passées ne préjugent pas des performances futures. Tout investissement en actions comporte un risque de perte en capital.



