
L'essentiel en 30 secondes
- WCM Select Global Growth affiche +7,3 % de surperformance annuelle vs MSCI ACWI depuis 2011, et +20 % sur les trois dernières années selon la société de gestion — des chiffres à vérifier nets de frais et sur cycle complet.
- La stratégie cible une fenêtre de deux à cinq ans durant laquelle une entreprise passe de méconnue à référence de marché — logique de rupture narrative plus que d'analyse fondamentale classique.
- L'absence de contraintes stylistiques est un avantage potentiel, mais aussi une source de concentration et de volatilité que les seuls chiffres de performance absolue ne reflètent pas.
- Évaluer un fonds actif sans examiner son active share, son maximum drawdown, son turnover et ses frais totaux revient à analyser une SCPI sur le seul taux de distribution : une donnée parmi dix.
- Le véhicule de détention (contrat luxembourgeois vs français) conditionne autant la performance nette finale que le choix du fonds lui-même.
Un fonds actions mondiales qui affiche +7,3 % annuels de surperformance sur indice depuis 2011, et +20 % sur les trois dernières années, attire l'attention. Avant de valider ces chiffres comme argument d'allocation, il faut comprendre la mécanique sous-jacente — et ses limites. La stratégie Select Global Growth de WCM Investment Management repose sur une logique d'identification précoce de ruptures de récit d'entreprise : voici ce que cela signifie concrètement, et ce qu'un investisseur averti doit vérifier avant d'en tirer des conclusions.
Une surperformance réelle, mais à lire avec méthode
La stratégie Select Global Growth de WCM affiche, depuis son lancement en 2011, une surperformance annuelle moyenne de 7,3 % par rapport au MSCI ACWI, indice monde toutes capitalisations. Sur les trois dernières années, cet écart monte à environ 20 % par an, selon les déclarations de la société de gestion.
Ces chiffres sont exceptionnels. Trop, précisément, pour être acceptés sans grille de lecture. Trois questions structurelles s'imposent d'emblée : sur quelle période exacte les trois ans sont-ils calculés (marché haussier post-covid ou cycle complet) ? La stratégie est-elle réplicable à mesure que l'encours augmente ? La surperformance est-elle nette de tous frais, ou brute de frais de gestion et de performance ?
Un rendement élevé annoncé par un fonds — même sur dix ans — est un point de départ d'analyse, jamais un argument suffisant. La question pertinente est : d'où vient cet alpha, et les conditions qui l'ont produit sont-elles toujours réunies ?
La philosophie moat trajectory : identifier le changement avant le consensus
La philosophie de WCM repose sur deux piliers combinés : la trajectoire du moat (moat trajectory) et la culture d'entreprise. Le concept de moat — fossé concurrentiel — est emprunté à la tradition value de Buffett, mais WCM le déplace sur un terrain dynamique.
L'analyse ne porte pas sur l'existence d'un avantage concurrentiel à un instant T, mais sur sa direction. Une entreprise dont le fossé concurrentiel s'élargit intéresse WCM, même si ce fossé est encore étroit. Une entreprise à fossé large mais qui se rétracte ne l'intéresse pas.
À ce filtre s'ajoute l'évaluation de la culture d'entreprise : la société de gestion cherche des organisations dont la structure interne est conçue pour renforcer l'avantage concurrentiel dans la durée, et non pour le consommer.
Cette grille n'est pas nouvelle dans son principe. Ce qui différencie Select Global Growth au sein de la gamme WCM, c'est l'application de cette philosophie à une fenêtre temporelle précise du cycle de vie d'une entreprise.
La fenêtre de deux à cinq ans : le cœur de la stratégie
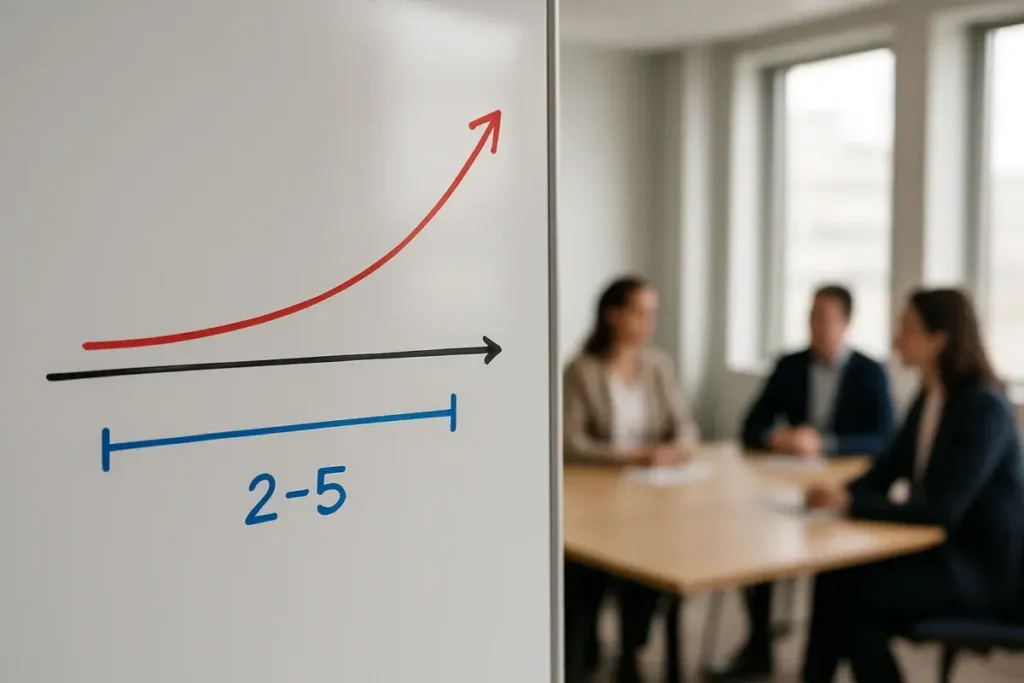
Sanjay Ayer, gérant de la stratégie, identifie une période spécifique qu'il considère comme particulièrement lucrative : la phase de deux à cinq ans durant laquelle une entreprise passe du statut d'actif mal compris au statut de référence acceptée par le consensus du marché.
Cette bascule narrative — et non seulement fondamentale — est au cœur de la génération d'alpha. L'idée : si le récit de marché sur une entreprise change radicalement, la revalorisation boursière peut être disproportionnée par rapport à l'amélioration des fondamentaux réels.
Ayer cite trois exemples historiques pour illustrer ce point :
- Amazon, longtemps perçue comme une entreprise non rentable qui subventionnait ses offres logistiques comme Prime sans modèle économique viable.
- Google, considéré vulnérable face à Yahoo! et exposé à toute disruption technologique.
- Nvidia : lors d'une journée investisseurs il y a environ dix ans, Jensen Huang défendait son activité de puces gaming face à Intel devant moins de vingt personnes.
Ces exemples ont une valeur pédagogique réelle. Ils illustrent l'écart possible entre le récit dominant à un instant T et la réalité concurrentielle de l'entreprise. Mais ils comportent un biais rétrospectif évident : parmi les entreprises mal comprises à un moment donné, beaucoup ne sont jamais devenues des leaders reconnus. Le track record d'un fonds sélectionne mécaniquement les succès.
La question que doit poser un investisseur n'est pas « avez-vous investi tôt dans Nvidia ? » mais « combien de paris comparables ont échoué, et quel en a été le coût ? ».
Une stratégie sans contraintes : avantage ou risque de concentration ?
Select Global Growth est présentée comme une stratégie sans contraintes (unconstrained). Aucune limite sectorielle, géographique ou de capitalisation imposée par un mandat. La société de gestion peut investir dans des zones et des secteurs que les gérants growth traditionnels ignorent.
Ayer souligne que WCM a été, à plusieurs reprises, parmi les premiers investisseurs institutionnels significatifs à entrer dans des positions qui sont ensuite devenues importantes dans le portefeuille.
L'absence de contraintes présente deux faces :
- Avantage : capacité à se positionner très tôt sur des thèses de rupture narrative, avant que le consensus institutionnel ne les valide et ne comprime le potentiel de revalorisation.
- Risque : sans contrainte de diversification imposée, la concentration peut devenir élevée. Une stratégie concentrée sur un nombre réduit de convictions affiche une volatilité structurellement supérieure à l'indice, et un drawdown potentiellement sévère en cas d'erreur de thèse.
Un fonds sans contraintes qui surperforme de 20 % par an sur trois ans doit être évalué sur sa volatilité réalisée, son maximum drawdown et son ratio de Sharpe — pas seulement sur sa performance absolue. Ces métriques ne figurent pas dans les éléments communiqués.
Ce que la gestion active ne dit pas sur ses propres biais
Paul Black, co-PDG de WCM, évoque les « forces gravitationnelles » du secteur de la gestion d'actifs, qui poussent les gérants vers la conformité et le benchmark hugging. C'est une critique légitime et bien documentée.
Il faut néanmoins pointer la limite de cet argument tel qu'il est utilisé : un gérant actif qui affirme résister aux forces de conformité du secteur bénéficie d'un biais d'auto-attribution. La différenciation stylistique revendiquée n'est vérifiable qu'à travers l'analyse de la composition réelle du portefeuille dans le temps — pas à travers les déclarations du gérant.
Concrètement, pour évaluer si Select Global Growth tient sa promesse d'indépendance vis-à-vis du consensus, il faudrait analyser :
- L'active share de la stratégie par rapport au MSCI ACWI (proportion du portefeuille qui s'écarte réellement de l'indice).
- Le nombre de lignes en portefeuille et leur répartition géographique et sectorielle effective.
- Le turnover du portefeuille : une stratégie qui cible une fenêtre de deux à cinq ans sur un cycle de vie d'entreprise implique une rotation mesurable.
- Les frais totaux (TER complet, frais de surperformance éventuels) qui amputent la performance nette transmise à l'investisseur.
| Critère | Ce que le gérant communique | Ce qu'il faut exiger |
|---|---|---|
| Performance | Rendement absolu vs indice | Rendement net de frais, sharpe, drawdown |
| Différenciation | Discours sur la philosophie | Active share mesurée |
| Conviction | Exemples de succès passés | Taux de réussite global des thèses |
| Liquidité | Rarement mentionnée | Encours vs liquidité des sous-jacents |
| Frais | TER affiché | Frais de surperformance + frais indirects |
Ce que cela change pour une allocation patrimoniale
La stratégie Select Global Growth de WCM représente un exemple de gestion active concentrée sur une thèse de rupture narrative et culturelle. Son track record depuis 2011 est objectivement long et documenté — ce qui le distingue d'un fonds récent dont le rendement affiché ne repose sur aucun historique représentatif.
Pour un investisseur dont le patrimoine est déjà diversifié entre immobilier, actifs réels et actifs financiers, une telle stratégie peut se justifier en tant que poche satellite — à condition de vérifier les métriques de risque ajusté, la structure de frais complète et la cohérence de l'encours avec la liquidité des positions.
En revanche, l'accès à ce type de fonds via un contrat d'assurance vie luxembourgeois présente des avantages structurels que le contrat français ne peut offrir : accès à des dedicated funds sur mesure, triangle de sécurité réglementaire, super-privilège des assurés, et univers de supports nettement plus large. Si la thèse de WCM convainc, le véhicule de détention mérite autant d'attention que le fonds lui-même. Pour approfondir ce point, l'analyse des contrats d'assurance vie luxembourgeois sur Finconnexion détaille les critères de sélection.
Enfin, rappel structurel : les performances passées — y compris sur quatorze ans — ne préjugent pas des performances futures. Toute allocation en fonds actions mondiales concentrés comporte un risque de perte en capital, et la liquidité n'est pas garantie dans tous les véhicules de distribution.



