L'essentiel en 30 secondes
- L'indice des prix résidentiels chinois a chuté de 113 (T3 2021) à 85,1 (T1 2026), soit environ −25 % en moins de cinq ans, sous le niveau de 2005.
- L'immobilier représente la principale réserve de valeur des ménages chinois : sa dépréciation génère un effet de richesse négatif qui comprime la consommation intérieure.
- Le défaut d'Evergrande en 2021 et la condamnation de son fondateur Xu Jiayin à la prison à perpétuité ont cristallisé la défiance des acheteurs.
- Les mesures de soutien des autorités (assouplissement d'achat, baisse de taux hypothécaires, rachats de stocks) n'ont pas suffi à inverser les anticipations baissières des ménages.
- Le risque principal est un cercle vicieux entre baisse des prix, perte de confiance, recul de la consommation et nouvelles difficultés pour les promoteurs survivants.
Au premier trimestre 2026, l'indice des prix résidentiels chinois s'établit à 85,1, contre un sommet de 113 au troisième trimestre 2021 : une perte de valeur d'environ 25 % en moins de cinq ans. Ce niveau est désormais inférieur à celui enregistré en 2005. Derrière ce chiffre, c'est l'ensemble du modèle de croissance chinois qui vacille.
Un quart de la valeur effacé en cinq ans
L'ampleur de la correction mérite d'être rappelée avec précision. L'indice des prix résidentiels compilé par Rand Group a inscrit son point haut au T3 2021 à 113. Au T1 2026, il ressort à 85,1. La baisse est donc de 27,9 points d'indice, soit environ 25 % en valeur relative. Ce mouvement ramène le marché sous ses niveaux de 2005, effaçant deux décennies de valorisation.
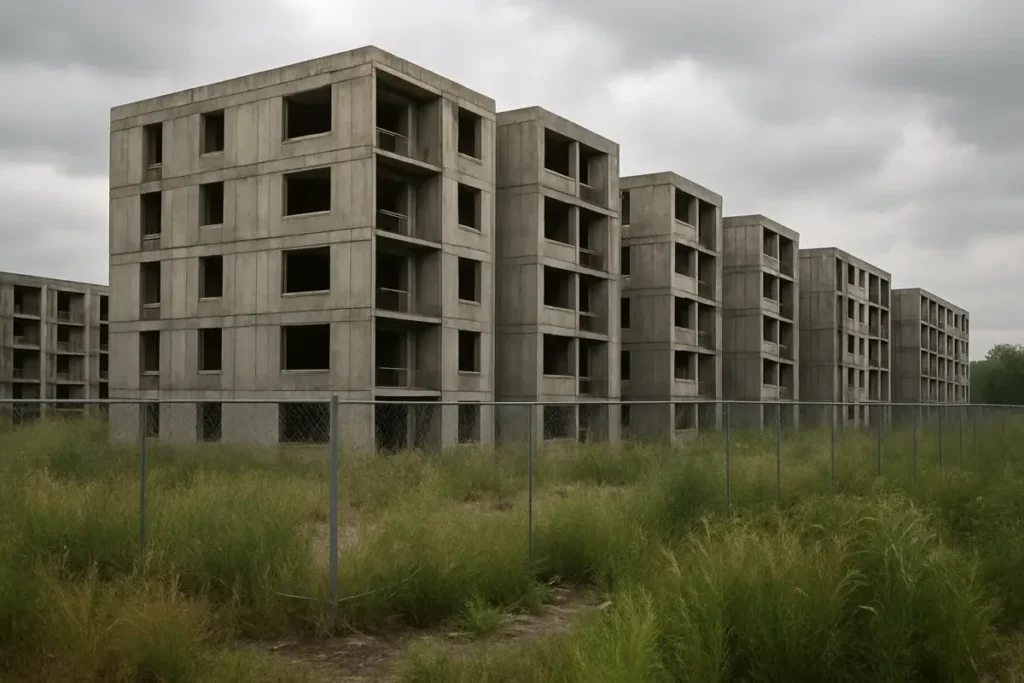
Ce n'est pas une correction technique de court terme. C'est une rupture de tendance longue, amorcée après des années d'excès de construction et d'endettement des promoteurs. Les signaux précurseurs existaient bien avant 2021 : des dizaines d'immeubles entièrement vides étaient déjà visibles en 2010 le long des autoroutes des grandes métropoles, tandis que des ménages aux revenus modestes s'endettaient pour acquérir plusieurs appartements dans l'espoir de gains rapides.
| Période | Valeur de l'indice | Observation |
|---|---|---|
| Référence 2005 | ~85 | Niveau plancher historique long terme |
| T3 2021 | 113 | Point haut du cycle |
| T1 2026 | 85,1 | Niveau actuel, sous le seuil de 2005 |
| Variation 2021-2026 | −25 % | Perte en moins de cinq ans |
L'immobilier, réserve de valeur centrale pour les ménages chinois
Pendant près de deux décennies, trois facteurs ont alimenté la demande immobilière en Chine : une urbanisation rapide, une hausse régulière des revenus et un accès élargi au crédit. Pour des millions de familles, acquérir un appartement ne relevait pas seulement du besoin de logement. C'était le placement patrimonial par excellence, en l'absence d'alternatives liquides et réglementées comparables à ce que les épargnants occidentaux connaissent.
Ce contexte a produit un mécanisme auto-entretenu : la hausse des prix renforçait le sentiment d'enrichissement des ménages, ce qui stimulait les achats et soutenait la construction. Ce cercle, qualifié d'effet de richesse positif, fonctionne symétriquement à la baisse.
Lorsque les prix reculent de façon durable, les propriétaires voient leur patrimoine se déprécier. La réaction naturelle est de différer les achats, de réduire les dépenses courantes et d'augmenter l'épargne de précaution. Cet effet de richesse négatif affaiblit la consommation intérieure au moment précis où Pékin cherche à rééquilibrer son modèle économique vers la demande des ménages, en réduisant sa dépendance aux exportations et à l'investissement public.
De la crise des promoteurs à l'effondrement de la confiance
La fragilité du secteur a commencé à se matérialiser en 2020, quand les autorités chinoises ont durci les conditions de financement imposées aux promoteurs — la politique dite des « trois lignes rouges ». Ce resserrement a mis en lumière un modèle fondé sur l'endettement massif et les ventes anticipées de logements non encore livrés.
Evergrande est le cas le plus emblématique. Le groupe a fait défaut en 2021. En août 2024, un tribunal chinois a condamné son fondateur, Xu Jiayin, à une amende de 2 milliards d'euros et à la prison à perpétuité pour fraude à grande échelle. D'autres grands promoteurs ont connu des difficultés similaires dans les mois suivants.
Les conséquences pour les acheteurs ont été immédiates : retards de livraison, projets gelés, disparition de promoteurs locaux. La confiance des ménages s'est érodée. Certains ont suspendu leurs projets d'achat, d'autres ont exigé des décotes pour accepter d'acquérir dans des programmes en cours.
Les autorités ont tenté de stabiliser le marché par plusieurs mesures :
- Assouplissement des conditions d'achat dans les grandes villes
- Baisse de certains taux hypothécaires
- Dispositifs de rachat des stocks de logements invendus par des entités publiques
Ces mesures n'ont pas suffi à inverser la tendance. Le problème est désormais autant psychologique que financier : tant que les ménages anticipent un nouveau recul des prix, repousser l'achat reste une décision rationnelle. Ce mécanisme d'auto-validation des anticipations baissières est difficile à casser par de simples ajustements de taux.
Les répercussions sur l'ensemble de l'économie chinoise
Le secteur résidentiel est loin d'être isolé dans l'économie chinoise. La construction entretient une chaîne longue d'activités : production de matériaux, fabrication d'équipements, services d'installation, logistique. Un ralentissement durable du bâtiment se répercute sur l'emploi, l'investissement privé et la demande de matières premières à l'échelle mondiale.
Les finances des collectivités locales sont particulièrement exposées. Pendant des années, les gouvernements provinciaux et municipaux ont financé une part significative de leurs dépenses via les cessions foncières aux promoteurs. La contraction du marché réduit mécaniquement ces recettes, limitant leur capacité à financer les infrastructures et à soutenir l'activité locale.
La dynamique des exportations et de l'industrie manufacturière peut partiellement compenser ce ralentissement, mais elle ne suffit pas à relancer la consommation intérieure. Or c'est précisément ce rééquilibrage que Pékin cherche à accomplir depuis plusieurs années.
Le principal risque identifiable est celui d'un cercle vicieux :
- La baisse des prix érode le patrimoine des ménages
- La perte de confiance freine la consommation
- Le recul des ventes aggrave les difficultés financières des promoteurs restants
- De nouvelles livraisons défaillantes alimentent la méfiance des acheteurs potentiels
Ce que cette crise révèle sur la concentration du patrimoine immobilier
La crise immobilière chinoise illustre un risque de concentration patrimoniale que les épargnants avertis reconnaîtront aisément : lorsqu'une classe d'actifs unique absorbe l'essentiel de la richesse des ménages, sa dépréciation produit un choc systémique. En France, l'exposition de l'épargne des ménages à l'immobilier direct reste également très élevée, même si les mécanismes de marché diffèrent.
C'est précisément pour limiter cette concentration que la diversification patrimoniale — via des véhicules comme les SCPI accessibles dès quelques milliers d'euros ou le private equity accessible aux particuliers — constitue une réponse structurelle, et non une simple optimisation de rendement. Un patrimoine concentré sur une seule classe d'actifs, quelle que soit sa qualité perçue, porte un risque de perte permanente en capital que les performances passées ne permettent pas d'anticiper.
La situation chinoise rappelle également que la confiance des investisseurs ne se restaure pas par décret. Pékin dispose d'outils de politique monétaire et budgétaire que les autorités occidentales n'ont pas, mais l'anticipation baissière des ménages résiste à ces leviers. La reconstruction de la confiance est un processus lent, non linéaire, et souvent plus long que ce que les marchés intègrent initialement.